Domain news-stand.de kaufen?
Wir ziehen mit dem Projekt
news-stand.de um.
Sind Sie am Kauf der Domain
news-stand.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain news-stand.de kaufen?
Welche Zinsbindung sinnvoll?
Die Wahl der Zinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der allgemeinen Zinsentwicklung und der geplanten Nutzungsdauer der Immobilie. Generell kann man sagen, dass eine längere Zinsbindung für mehr Planungssicherheit sorgt, da man über einen längeren Zeitraum die gleiche monatliche Rate zahlt. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel höher als bei einer kurzen Zinsbindung. Es ist daher ratsam, sich vor der Entscheidung für eine Zinsbindung über die aktuellen Zinsen und die persönlichen finanziellen Möglichkeiten zu informieren. Eine Beratung durch einen Experten kann hierbei hilfreich sein. **
Wie lange Zinsbindung?
"Wie lange Zinsbindung möchten Sie für Ihre Finanzierung wählen? Die Zinsbindung bestimmt, wie lange der vereinbarte Zinssatz für Ihr Darlehen gültig ist. Übliche Laufzeiten für die Zinsbindung liegen zwischen 5 und 30 Jahren. Eine längere Zinsbindung bietet Ihnen Planungssicherheit, da Sie über einen festen Zinssatz verfügen. Allerdings kann eine längere Zinsbindung auch zu höheren Zinsen führen. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Zinsbindung auszuwählen." **


Ähnliche Suchbegriffe für Zinsbindung
Top-Angebote
Produkte zum Begriff Zinsbindung:
-
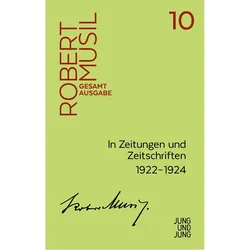
In Zeitungen und Zeitschriften I, Belletristik von Robert MusilRobert Musil war 18, als er in Brünn für das Feuilleton zu schreiben begann. In Berlin veröffentlichte er seine erste Erzählung, Essays und Kritiken in Zeitschriften. Im Krieg an der Südfront wirkte er selbst als Redakteur. In den Nachkriegsjahren trat er als Publizist noch stärker hervor und lebte bis 1924 nach dem Verlust der Stellung als Beamter ausschliesslich von Zeitungshonoraren. Er publizierte im gesamten deutschsprachigen Feuilleton. Wöchentlich, manchmal täglich, erschienen neben Kritiken Glossen und Kurzprosastücke (das legendäre Fliegenpapier brachte er in acht verschiedenen Zeitungen unter). Zugleich verfasste er seine ersten grossen zeitkritischen Essays für Zeitschriften. Auch dramatische Fragmente und allererste Fassungen von Kapiteln aus "Der Mann ohne Eigenschaften" erschienen zuerst im Feuilleton. Auch wenn es für Musil vor allem ums finanzielle Überleben ging, ergibt sich aus seiner nach Inhalten und Formen aussergewöhnlich vielfältigen Publizistik eine überaus hellsichtige Diagnose europäischer Kultur für die Zeit vor und nach dem ruinösen Krieg. In diesem Sinne wird das vermeintlich Disparate hier erstmals, streng nach Veröffentlichungsdatum geordnet, als Einheit geboten.35,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
In Zeitungen und Zeitschriften II, Belletristik von Robert MusilMusil war 18, als er für das Feuilleton zu schreiben begann. Er veröffentlichte neben Essays und Kritiken seine ersten Erzählungen in Zeitschriften und wirkte im Krieg selbst als Redakteur. Später trat er als Publizist noch stärker hervor und lebte bis 1924 ausschliesslich von Zeitungshonoraren. Er publizierte im gesamten deutschsprachigen Feuilleton, von Glossen über Kurzprosastücke bis zu seinen grossen zeitkritischen Essays. Auch wenn es für ihn vor allem ums Überleben ging, ergibt sich aus dieser vielfältigen Publizistik eine überaus hellsichtige Diagnose für die Zeit vor und nach dem ruinösen Krieg. In diesem Sinne wird das vermeintlich Disparate hier erstmals nach Veröffentlichungsdatum.35,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
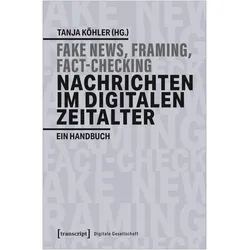
Fake-News, Framing, Fact-Checking: Nachrichten im digitalen Zeitalter, Fachbücher von Tanja KöhlerDer Nachrichtenjournalismus steht im Zeitalter der Digitalisierung unter besonderem Druck. Digitale Kanäle wie YouTube, Facebook oder Instagram, Künstliche Intelligenz, Fake-News-Vorwürfe und zunehmend fragmentierte Publikumsinteressen haben das Format Nachricht ebenso verändert wie das journalistische Handwerk und die Nachrichtenrezeption. Was bedeutet dieser grundlegende Wandel für Medienschaffende, Redaktionen, Sender und Verlage? Wie verändern Daten und Algorithmen journalistisches Arbeiten im Newsroom und mit welchen neuen Angeboten und Darstellungsformen wird experimentiert? Und was tun Redaktionen gegen Vertrauensverluste, Desinformation und Hasskommentare? Expertinnen und Experten aus Wissenschaft und Praxis analysieren in diesem Band den Wandel des Nachrichtenjournalismus.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter


-
Wie lange Zinsbindung möglich?
'Wie lange Zinsbindung möglich?' Die Zinsbindung bei einer Baufinanzierung kann in der Regel zwischen 5 und 30 Jahren liegen. Die genaue Dauer hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Bonität des Kreditnehmers und den aktuellen Marktbedingungen. Eine längere Zinsbindung bietet mehr Planungssicherheit, da die Zinsen über einen längeren Zeitraum festgeschrieben sind. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel etwas höher als bei einer kürzeren Bindungsdauer. Es ist daher wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten bei der Wahl der Zinsbindung zu berücksichtigen. **
-
Welche Zinsbindung ist sinnvoll?
Welche Zinsbindung ist sinnvoll hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den persönlichen Präferenzen. Kurze Zinsbindungen von 5 Jahren können von Vorteil sein, wenn die Zinsen niedrig sind und man flexibel bleiben möchte. Längere Zinsbindungen von 10 oder 15 Jahren bieten hingegen Planungssicherheit, auch wenn die Zinsen steigen sollten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten mit einem Finanzexperten besprochen werden. **
-
Was ist eine Zinsbindung?
Was ist eine Zinsbindung? Eine Zinsbindung ist eine vertragliche Vereinbarung zwischen einem Kreditnehmer und einem Kreditgeber, die festlegt, für welchen Zeitraum der Zinssatz für einen Kredit festgeschrieben wird. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Die Zinsbindung bietet dem Kreditnehmer Planungssicherheit, da er genau weiß, wie hoch seine monatlichen Raten während dieser Zeit sein werden. Nach Ablauf der Zinsbindung kann der Zinssatz neu verhandelt werden, was zu einer Anpassung der monatlichen Raten führen kann. **
-
Wie lange Zinsbindung wählen?
Die Wahl der Zinsbindungsdauer hängt von verschiedenen Faktoren ab, wie zum Beispiel der eigenen finanziellen Situation, den aktuellen Zinsen und der geplanten Nutzungsdauer der Immobilie. Eine längere Zinsbindung bietet mehr Planungssicherheit, da man vor Zinsänderungen geschützt ist, allerdings können die Zinsen bei einer kurzen Zinsbindung niedriger sein. Es ist wichtig, die individuellen Bedürfnisse und Risikobereitschaft zu berücksichtigen, um die passende Zinsbindungsdauer zu wählen. Eine Beratung durch einen Finanzexperten kann dabei hilfreich sein, um die richtige Entscheidung zu treffen. **

Wie lange Zinsbindung sinnvoll?
Die Frage, wie lange die Zinsbindung sinnvoll ist, hängt von verschiedenen Faktoren ab. Eine längere Zinsbindung bietet Sicherheit vor Zinserhöhungen und Planungssicherheit für die monatlichen Raten. Allerdings kann eine zu lange Zinsbindung auch zu höheren Zinsen führen, da die Banken für längere Laufzeiten höhere Zinsen verlangen. Es ist daher ratsam, die persönliche finanzielle Situation und die Entwicklung der Zinsen am Markt zu berücksichtigen, um die optimale Zinsbindungsdauer zu wählen. Eine Beratung durch einen Finanzexperten kann dabei hilfreich sein. **
Wann endet die Zinsbindung?
Die Zinsbindung endet in der Regel nach einer festgelegten Laufzeit, die im Darlehensvertrag vereinbart wurde. Diese kann beispielsweise 5, 10 oder 15 Jahre betragen. Nach Ablauf dieser Zeit wird der Zinssatz neu festgelegt, entweder zu den Konditionen des Anfangszeitpunkts oder zu aktuellen Marktkonditionen. Es ist wichtig, sich rechtzeitig vor Ablauf der Zinsbindung über die neuen Konditionen zu informieren, um gegebenenfalls eine Anschlussfinanzierung zu planen. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, finanzielle Risiken zu minimieren und die bestmöglichen Konditionen zu erhalten. **
Top-Angebote
Produkte zum Begriff Zinsbindung:
-
Die Aussereuropäische Deutsche Presse Nebst Einem Verzeichnis Sämtlicher Aufserbalb Europas Erscheinenden Deutschen Zeitungen Und Zeitschriften,Die Aussereuropäische Deutsche Presse Nebst Einem Verzeichnis Sämtlicher Aufserbalb Europas Erscheinenden Deutschen Zeitungen Und Zeitschriften, Gebundene Ausgabe Von Wilhelm Joest, Creative Media Partners, Llc, 978-0-353-69313-5, Seitenanzahl: 9439,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
In Zeitungen und Zeitschriften, Belletristik von Robert MusilMusil war 18, als er für das Feuilleton zu schreiben begann. Er veröffentlichte neben Essays und Kritiken seine ersten Erzählungen in Zeitschriften und wirkte im Krieg selbst als Redakteur. Später trat er als Publizist noch stärker hervor und lebte bis 1924 ausschliesslich von Zeitungshonoraren. Er publizierte im gesamten deutschsprachigen Feuilleton, von Glossen über Kurzprosastücke bis zu seinen grossen zeitkritischen Essays. Auch wenn es für ihn vor allem ums Überleben ging, ergibt sich aus dieser vielfältigen Publizistik eine überaus hellsichtige Diagnose für die Zeit vor und nach dem ruinösen Krieg. In diesem Sinne wird das vermeintlich Disparate hier erstmals, nach Veröffentlichungsdatum geordnet, als Einheit geboten.37,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
In Zeitungen und Zeitschriften I, Belletristik von Robert MusilRobert Musil war 18, als er in Brünn für das Feuilleton zu schreiben begann. In Berlin veröffentlichte er seine erste Erzählung, Essays und Kritiken in Zeitschriften. Im Krieg an der Südfront wirkte er selbst als Redakteur. In den Nachkriegsjahren trat er als Publizist noch stärker hervor und lebte bis 1924 nach dem Verlust der Stellung als Beamter ausschliesslich von Zeitungshonoraren. Er publizierte im gesamten deutschsprachigen Feuilleton. Wöchentlich, manchmal täglich, erschienen neben Kritiken Glossen und Kurzprosastücke (das legendäre Fliegenpapier brachte er in acht verschiedenen Zeitungen unter). Zugleich verfasste er seine ersten grossen zeitkritischen Essays für Zeitschriften. Auch dramatische Fragmente und allererste Fassungen von Kapiteln aus "Der Mann ohne Eigenschaften" erschienen zuerst im Feuilleton. Auch wenn es für Musil vor allem ums finanzielle Überleben ging, ergibt sich aus seiner nach Inhalten und Formen aussergewöhnlich vielfältigen Publizistik eine überaus hellsichtige Diagnose europäischer Kultur für die Zeit vor und nach dem ruinösen Krieg. In diesem Sinne wird das vermeintlich Disparate hier erstmals, streng nach Veröffentlichungsdatum geordnet, als Einheit geboten.35,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
In Zeitungen und Zeitschriften II, Belletristik von Robert MusilMusil war 18, als er für das Feuilleton zu schreiben begann. Er veröffentlichte neben Essays und Kritiken seine ersten Erzählungen in Zeitschriften und wirkte im Krieg selbst als Redakteur. Später trat er als Publizist noch stärker hervor und lebte bis 1924 ausschliesslich von Zeitungshonoraren. Er publizierte im gesamten deutschsprachigen Feuilleton, von Glossen über Kurzprosastücke bis zu seinen grossen zeitkritischen Essays. Auch wenn es für ihn vor allem ums Überleben ging, ergibt sich aus dieser vielfältigen Publizistik eine überaus hellsichtige Diagnose für die Zeit vor und nach dem ruinösen Krieg. In diesem Sinne wird das vermeintlich Disparate hier erstmals nach Veröffentlichungsdatum.35,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Zinsbindung sinnvoll?
Die Wahl der Zinsbindung hängt von verschiedenen Faktoren ab, wie zum Beispiel der persönlichen finanziellen Situation, der allgemeinen Zinsentwicklung und der geplanten Nutzungsdauer der Immobilie. Generell kann man sagen, dass eine längere Zinsbindung für mehr Planungssicherheit sorgt, da man über einen längeren Zeitraum die gleiche monatliche Rate zahlt. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel höher als bei einer kurzen Zinsbindung. Es ist daher ratsam, sich vor der Entscheidung für eine Zinsbindung über die aktuellen Zinsen und die persönlichen finanziellen Möglichkeiten zu informieren. Eine Beratung durch einen Experten kann hierbei hilfreich sein. **
-
Wie lange Zinsbindung?
"Wie lange Zinsbindung möchten Sie für Ihre Finanzierung wählen? Die Zinsbindung bestimmt, wie lange der vereinbarte Zinssatz für Ihr Darlehen gültig ist. Übliche Laufzeiten für die Zinsbindung liegen zwischen 5 und 30 Jahren. Eine längere Zinsbindung bietet Ihnen Planungssicherheit, da Sie über einen festen Zinssatz verfügen. Allerdings kann eine längere Zinsbindung auch zu höheren Zinsen führen. Es ist wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten zu berücksichtigen, um die passende Zinsbindung auszuwählen." **
-
Wie lange Zinsbindung möglich?
'Wie lange Zinsbindung möglich?' Die Zinsbindung bei einer Baufinanzierung kann in der Regel zwischen 5 und 30 Jahren liegen. Die genaue Dauer hängt von verschiedenen Faktoren ab, wie zum Beispiel der Höhe des Darlehens, der Bonität des Kreditnehmers und den aktuellen Marktbedingungen. Eine längere Zinsbindung bietet mehr Planungssicherheit, da die Zinsen über einen längeren Zeitraum festgeschrieben sind. Allerdings sind die Zinsen bei einer längeren Zinsbindung in der Regel etwas höher als bei einer kürzeren Bindungsdauer. Es ist daher wichtig, die individuellen Bedürfnisse und finanziellen Möglichkeiten bei der Wahl der Zinsbindung zu berücksichtigen. **
-
Welche Zinsbindung ist sinnvoll?
Welche Zinsbindung ist sinnvoll hängt von verschiedenen Faktoren ab, wie zum Beispiel der aktuellen Zinssituation, der eigenen finanziellen Situation und den persönlichen Präferenzen. Kurze Zinsbindungen von 5 Jahren können von Vorteil sein, wenn die Zinsen niedrig sind und man flexibel bleiben möchte. Längere Zinsbindungen von 10 oder 15 Jahren bieten hingegen Planungssicherheit, auch wenn die Zinsen steigen sollten. Letztendlich sollte die Entscheidung individuell getroffen werden und am besten mit einem Finanzexperten besprochen werden. **
Ähnliche Suchbegriffe für Zinsbindung
-
Fake-News, Framing, Fact-Checking: Nachrichten im digitalen Zeitalter, Fachbücher von Tanja KöhlerDer Nachrichtenjournalismus steht im Zeitalter der Digitalisierung unter besonderem Druck. Digitale Kanäle wie YouTube, Facebook oder Instagram, Künstliche Intelligenz, Fake-News-Vorwürfe und zunehmend fragmentierte Publikumsinteressen haben das Format Nachricht ebenso verändert wie das journalistische Handwerk und die Nachrichtenrezeption. Was bedeutet dieser grundlegende Wandel für Medienschaffende, Redaktionen, Sender und Verlage? Wie verändern Daten und Algorithmen journalistisches Arbeiten im Newsroom und mit welchen neuen Angeboten und Darstellungsformen wird experimentiert? Und was tun Redaktionen gegen Vertrauensverluste, Desinformation und Hasskommentare? Expertinnen und Experten aus Wissenschaft und Praxis analysieren in diesem Band den Wandel des Nachrichtenjournalismus.39,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Westdeutsche Modellvorschläge zur wirtschaftlichen Umstrukturierung der DDR aus der Perspektive westdeutscher Zeitungen und Zeitschriften im HerbstWestdeutsche Modellvorschläge Zur Wirtschaftlichen Umstrukturierung Der Ddr Aus Der Perspektive Westdeutscher Zeitungen Und Zeitschriften Im Herbst Des Jahres 1989, Taschenbuch Von Matthias Baumbach, Grin, 978-3-640-24567-3, Seitenanzahl: 2417,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist eine Zinsbindung?
Was ist eine Zinsbindung? Eine Zinsbindung ist eine vertragliche Vereinbarung zwischen einem Kreditnehmer und einem Kreditgeber, die festlegt, für welchen Zeitraum der Zinssatz für einen Kredit festgeschrieben wird. Während dieser Zeit bleibt der Zinssatz unverändert, unabhängig von Marktschwankungen. Die Zinsbindung bietet dem Kreditnehmer Planungssicherheit, da er genau weiß, wie hoch seine monatlichen Raten während dieser Zeit sein werden. Nach Ablauf der Zinsbindung kann der Zinssatz neu verhandelt werden, was zu einer Anpassung der monatlichen Raten führen kann. **
-
Wie lange Zinsbindung wählen?
Die Wahl der Zinsbindungsdauer hängt von verschiedenen Faktoren ab, wie zum Beispiel der eigenen finanziellen Situation, den aktuellen Zinsen und der geplanten Nutzungsdauer der Immobilie. Eine längere Zinsbindung bietet mehr Planungssicherheit, da man vor Zinsänderungen geschützt ist, allerdings können die Zinsen bei einer kurzen Zinsbindung niedriger sein. Es ist wichtig, die individuellen Bedürfnisse und Risikobereitschaft zu berücksichtigen, um die passende Zinsbindungsdauer zu wählen. Eine Beratung durch einen Finanzexperten kann dabei hilfreich sein, um die richtige Entscheidung zu treffen. **
-
Wie lange Zinsbindung sinnvoll?
Die Frage, wie lange die Zinsbindung sinnvoll ist, hängt von verschiedenen Faktoren ab. Eine längere Zinsbindung bietet Sicherheit vor Zinserhöhungen und Planungssicherheit für die monatlichen Raten. Allerdings kann eine zu lange Zinsbindung auch zu höheren Zinsen führen, da die Banken für längere Laufzeiten höhere Zinsen verlangen. Es ist daher ratsam, die persönliche finanzielle Situation und die Entwicklung der Zinsen am Markt zu berücksichtigen, um die optimale Zinsbindungsdauer zu wählen. Eine Beratung durch einen Finanzexperten kann dabei hilfreich sein. **
-
Wann endet die Zinsbindung?
Die Zinsbindung endet in der Regel nach einer festgelegten Laufzeit, die im Darlehensvertrag vereinbart wurde. Diese kann beispielsweise 5, 10 oder 15 Jahre betragen. Nach Ablauf dieser Zeit wird der Zinssatz neu festgelegt, entweder zu den Konditionen des Anfangszeitpunkts oder zu aktuellen Marktkonditionen. Es ist wichtig, sich rechtzeitig vor Ablauf der Zinsbindung über die neuen Konditionen zu informieren, um gegebenenfalls eine Anschlussfinanzierung zu planen. Eine frühzeitige Auseinandersetzung mit dem Thema kann helfen, finanzielle Risiken zu minimieren und die bestmöglichen Konditionen zu erhalten. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.